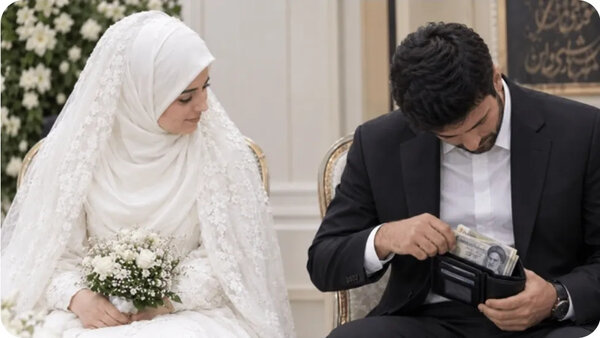
تصمیمگیری برای شروع زندگی مشترک، امروز بیش از هر زمان دیگری به معادلات مالی گره خورده است؛ جایی که برخی جوانان در انتظار رسیدن به فهرستی از امکانات ایدهآل، ازدواج را سالها به تعویق میاندازند و برخی دیگر با تکیه صرف بر احساسات، واقعیتهای اقتصادی را نادیده میگیرند. اما خط تعادل کجاست و یک زوج جوان واقعاً با چه حداقلهایی میتوانند زندگی امنی را آغاز کنند؟
مریم کاظمی، دکترای تخصصی مشاوره، مشاور خانواده و ازدواج و درمانگر اختلالات جنسی، در پاسخ به این دغدغه که حداقلهای اقتصادی لازم برای شروع زندگی مشترک چیست، پیش از هر چیز بر اصلاح زاویه دید جوانان تأکید میکند و میگوید: «به نظرم اولین نکته این است که باید بین شرایط اقتصادی مناسب برای شروع زندگی و شرایط اقتصادی ایدهآل تفاوت بگذاریم. اگر قرار باشد جوانان ما منتظر بمانند تا همه امکانات زندگی از جمله خانه، خودرو، پسانداز قابلتوجه، مراسم مفصل و وسایل کامل زندگی را داشته باشند، ممکن است شروع زندگی مشترک دائماً به آینده موکول شود.»
او در عین حال نسبت به خوشبینیهای بیپشتوانه نیز هشدار میدهد و میافزاید: «از طرف دیگر، اینکه بگوییم پول اصلاً مهم نیست و عشق کافی است هم نگاه واقعبینانهای نیست. پژوهشهای حوزه روابط زوجی نشان داده که فشار و دشواری اقتصادی میتواند باعث افزایش تعارضات و کاهش کیفیت رابطه شود. برای نمونه، برخی از پژوهشهای طولی روی زوجها نشان دادهاند که فشار مالی میتواند استرس را افزایش دهد و باعث کاهش رفتارهای حمایتی شود که این موضوع روی رضایت از رابطه تأثیرگذار است. بنابراین سؤال اصلی یا به عبارتی مسئله اصلی این نیست که چقدر پول داریم؛ سؤال مهمتر این است که آیا دو نفر میتوانند با منابعی که دارند، یک زندگی قابل مدیریت و قابل پیشبینی ایجاد کنند یا خیر؟»
نخستین پایهای که این مشاور خانواده برای شروع یک زندگی قابل مدیریت معرفی میکند، موضوع درآمد است؛ اما نه به آن شکلی که در کلیشههای رایج تصور میشود. کاظمی توضیح میدهد: «اولین حداقل، درآمد یا منبع مالی نسبتاً قابل اتکاست. منظورمان این نیست که درآمد حتماً باید بالا باشد؛ منظور این است که زوج بدانند منبع تأمین هزینههای ضروری زندگی چیست و تا چه اندازه میشود روی آن حساب کرد. قبل از ازدواج باید در مورد مواردی مثل مسکن، خوراک، رفتوآمد، درمان، هزینههای شغلی و سایر مخارج ثابت صحبت کنیم و ببینیم درآمد موجود تا چه اندازه پاسخگوی این هزینههاست.»
او با مقایسه دو سبک مالی متفاوت ادامه میدهد: «در واقع، داشتن درآمد متوسط اما نسبتاً پایدار همراه با مدیریت مالی، میتواند با داشتن درآمد بالاتر ولی هزینههای کنترلنشده و بدهیهای سنگین تفاوت زیادی داشته باشد. پژوهشهای جدیدتر هم بهجای اینکه صرفاً روی بحث درآمدمحور بودن تمرکز کنند، بر مفهوم بهزیستی مالی تأکید میکنند؛ یعنی فرد بتواند هزینههای جاریاش را مدیریت کند، در برابر شوک مالی تا حدی ظرفیت داشته باشد و برای آینده هم امکان تصمیمگیری داشته باشد.»
مسکن، دومین چالش بزرگ زوجهای جوان است. کاظمی با رد این پیشفرض که کلید خانه شخصی شرط ورود به زندگی مشترک است، یک خط قرمز مهم را ترسیم میکند: «دومین حداقل، مسکن قابلتحمل است، نه الزاماً خانه شخصی. یکی از باورهایی که میتواند ازدواج را برای جوانها بسیار دور کند، این است که تصور کنیم زندگی حتماً باید با خانه شخصی اتفاق بیفتد. خانه شخصی هدف بلندمدت و بسیار مهمی است، اما الزاماً شرط شروع زندگی نیست. یک زوج میتوانند با توجه به شرایطشان گزینهای مثل اجاره مسکن متناسب با توان مالیشان پیدا کنند و خرید خانه را برای هدفِ مرحله بعدی بگذارند.»
کاظمی در تبیین سومین حداقل اقتصادی میگوید: «سومین حداقل، توان پرداخت هزینههای ضروری است. زوج جوانی که قرار است ازدواج کنند لازم نیست از همان روز اول همه امکانات را داشته باشند، بلکه باید بتوانند در مورد هزینههای ضروری برنامه داشته باشند. یعنی قبل از ازدواج مشخص شود هزینه مسکن چقدر است؟ هزینههای ثابت ماهانه چقدر است؟ چه کسی چه سهمی از هزینهها را پرداخت میکند؟ اگر یکی از دو نفر مدتی درآمد نداشت، چه اتفاقی میافتد؟ بدهی یا قسط جدی وجود دارد یا نه؟ کمک خانوادهها در چه زمانی و به چه شکلی قرار است ادامه داشته باشد؟ این صحبتها شاید خیلی عاشقانه به نظر نرسند، اما بخش مهمی از مسئولیتپذیری در ازدواج را نشان میدهند. پژوهشهای مرتبط با زوجهایی که تازه ازدواج کردهاند نشان میدهد که رفتارهایی مثل بودجهبندی، پسانداز ضروری و مدیریت مسئولانه، با رضایت مالی ارتباط بیشتری دارد.»
چهارمین ستون اقتصادی برای آغاز زندگی مشترک، داشتن یک پشتوانه برای روز مباداست. این درمانگر و مشاور ازدواج معتقد است: «چهارمین حداقلی که برای یک ازدواج نیاز است، داشتن یک ذخیره اضطراری حتی کوچک است؛ یعنی یک پساندازی داشته باشند که بتوانند در مواقع ضروری از آن استفاده کنند. چون میدانیم زندگی همیشه طبق برنامه ما پیش نمیرود؛ بیماری، بیکاری، تعمیرات، خسارتها، تغییر محل کار و هزینههای پیشبینینشده ممکن است اتفاق بیفتد. پژوهشها و مطالعات انجامشده تحت عنوان امنیت مالی نشان میدهد افرادی که پسانداز اضطراری داشتهاند، بهتر توانستهاند با موقعیتهایی که از لحاظ مالی شوکبرانگیز است روبهرو شوند. بنابراین شاید لازم نباشد که زوج قبل از ازدواج سرمایه خیلی هنگفت و بزرگی داشته باشند، اما داشتن عادت پسانداز و ایجاد پشتوانه هرچند کوچک، مهم است.»